LATEST NEWS
-

-
पटना के बाढ़ में अवैध मिनीगन फैक्ट्री का खुलासा, चार गिरफ्तार
-

-
UCC पर भड़का राजद, मनोज झा की केंद्र को नसीहत- मोहन भागवत का ज्ञान ही मान ले
-

-
Tuition Love Affair: ट्यूशन पढ़ाते-पढ़ाते छात्रा के प्यार में पड़ गए गुरुजी, पकड़े जाने के बाद इश्क-ए-उस्ताद ने
-

-
UPI Payment Charge: UPI पर ग्राहक से नहीं लिया जाता चार्ज, फिर बैंक और NPCI की कमाई
-

-
Bihar Police: बिहार के ये 9 IPS अफसर मिड-करियर ट्रेनिंग के लिए जाएंगे हैदराबाद, नेतृत्व से लेकर
UPI Payment Charge: UPI पर ग्राहक से नहीं लिया जाता चार्ज, फिर बैंक और NPCI की कमाई कैसे होती है?
UPI Payment Charge: UPI पेमेंट यूजर्स के लिए लगभग मुफ्त है, लेकिन इसके पीछे बैंक, NPCI और टेक्नोलॉजी कंपनियों का बड़ा इंफ्रास्ट्रक्चर काम करता है। जानिए UPI का खर्च कौन उठाता है और कमाई का मॉडल क्या है।
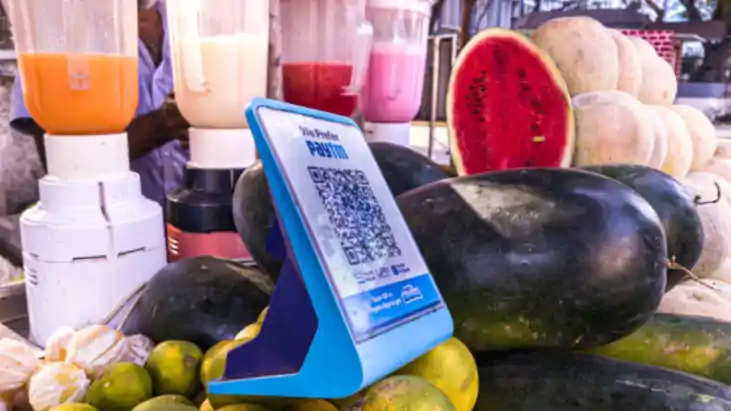

UPI Payment Charge: आज भारत में UPI सिर्फ ऑनलाइन पेमेंट का जरिया नहीं रह गया है, बल्कि रोजमर्रा की जिंदगी का हिस्सा बन चुका है। चाय की दुकान पर कुछ रुपये देने हों, ऑटो-रिक्शा का किराया चुकाना हो या किसी बड़े स्टोर पर खरीदारी करनी हो, कुछ सेकेंड में मोबाइल से भुगतान हो जाता है। किसी दोस्त या परिवार के सदस्य को पैसे भेजने से लेकर बिजली और दूसरे बिलों का भुगतान करने तक UPI ने नकद पैसे पर लोगों की निर्भरता काफी कम कर दी है।

नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया यानी NPCI के अनुसार UPI एक इंस्टेंट पेमेंट सिस्टम है, जिसके जरिए बैंक खातों के बीच तुरंत पैसे ट्रांसफर किए जा सकते हैं। लेकिन जिस सुविधा को ग्राहक लगभग मुफ्त में इस्तेमाल करता है, उसे चलाने के पीछे एक बड़ा डिजिटल और बैंकिंग इंफ्रास्ट्रक्चर काम करता है। ऐसे में सवाल उठता है कि इस पूरे नेटवर्क का खर्च आखिर कौन उठाता है और इतने बड़े सिस्टम को लंबे समय तक टिकाऊ कैसे बनाया जा सकता है।

UPI ट्रांजैक्शन के पीछे भी आता है खर्च
मोबाइल पर UPI पेमेंट करना भले ही आसान और मुफ्त दिखाई देता हो, लेकिन हर ट्रांजैक्शन के पीछे कई तकनीकी व्यवस्थाएं काम करती हैं। बैंकिंग सर्वर, पेमेंट नेटवर्क, डेटा सेंटर, साइबर सिक्योरिटी, फ्रॉड की निगरानी और लगातार चलने वाला डिजिटल इंफ्रास्ट्रक्चर इस सिस्टम का हिस्सा हैं।
हर दिन बड़ी संख्या में लेनदेन होने के कारण इस नेटवर्क को लगातार अपग्रेड और सुरक्षित रखना पड़ता है। सिस्टम को चौबीसों घंटे चालू रखने के लिए भी तकनीकी संसाधनों की जरूरत होती है। यानी ग्राहक को स्क्रीन पर कोई अलग शुल्क नहीं दिखाई देता, लेकिन UPI के पीछे लागत जरूर आती है।
UPI से कमाई कैसे होती है?
UPI का बैंक-अकाउंट आधारित भुगतान मॉडल इस मायने में अलग है कि आम ग्राहक से हर ट्रांजैक्शन के लिए सीधे फीस नहीं ली जाती। यही वजह है कि छोटी रकम से लेकर बड़े भुगतान तक UPI लोगों के लिए सुविधाजनक और कम लागत वाला विकल्प बना है।
मर्चेंट से जुड़ा Merchant Discount Rate यानी MDR लंबे समय से UPI के बिजनेस मॉडल की चर्चा का प्रमुख हिस्सा रहा है। MDR वह शुल्क है जो कुछ परिस्थितियों में डिजिटल भुगतान स्वीकार करने वाले कारोबारी से लिया जाता है। हालांकि UPI को बड़े पैमाने पर बढ़ावा देने के लिए कई तरह के भुगतान पर MDR को शून्य या सीमित रखा गया है। इसका फायदा ग्राहकों और कारोबारियों दोनों को मिला है, लेकिन दूसरी तरफ पेमेंट नेटवर्क की लागत को लेकर आर्थिक स्थिरता का सवाल भी बना हुआ है।
सिर्फ एक ऐप नहीं, पूरा नेटवर्क चलाता है UPI
कई लोगों को लगता है कि UPI का मतलब केवल मोबाइल पर मौजूद कोई पेमेंट ऐप है। वास्तव में इसके पीछे कई स्तरों पर संस्थाएं और तकनीकी प्रणालियां काम करती हैं। बैंक, NPCI, पेमेंट सर्विस प्रोवाइडर और टेक्नोलॉजी कंपनियां मिलकर इस पूरे नेटवर्क को संचालित करने में भूमिका निभाती हैं।
जब कोई व्यक्ति UPI से भुगतान करता है तो ट्रांजैक्शन को सुरक्षित तरीके से प्रोसेस करने, बैंक खातों में रकम का मिलान करने और भुगतान को पूरा करने के लिए कई तकनीकी प्रक्रियाएं चलती हैं। इसके साथ साइबर फ्रॉड की पहचान, संदिग्ध गतिविधियों की निगरानी और सिस्टम की सुरक्षा पर भी लगातार खर्च होता है। जैसे-जैसे UPI का इस्तेमाल बढ़ता है, वैसे-वैसे इस पूरे डिजिटल नेटवर्क को संभालने के लिए जरूरी संसाधनों की जरूरत भी बढ़ती जाती है।
क्या अब हर UPI पेमेंट पर लगेगा चार्ज?
फिलहाल ऐसा नहीं है कि आम लोगों के हर UPI भुगतान पर कोई नया शुल्क लगा दिया गया है। UPI के भविष्य के बिजनेस मॉडल को लेकर चर्चा जरूर चलती रहती है, लेकिन ग्राहक के लिए हर पेमेंट पर अनिवार्य चार्ज लगना और पेमेंट इकोसिस्टम में किसी स्तर पर शुल्क होना दो अलग बातें हैं। इसलिए अगर कोई व्यक्ति दुकान पर 100 या 500 रुपये का सामान्य UPI भुगतान करता है, तो इसे सीधे ग्राहक पर लगाए गए नए UPI चार्ज के तौर पर नहीं देखा जाना चाहिए। किसी भी नए शुल्क की स्थिति में यह देखना जरूरी होगा कि वह किस तरह के ट्रांजैक्शन पर लागू है और उसका भुगतान ग्राहक, मर्चेंट या पेमेंट इकोसिस्टम में किसी दूसरे पक्ष को करना है।
छोटे दुकानदारों के लिए क्यों अहम है यह मुद्दा?
UPI की सबसे बड़ी खासियतों में से एक यह है कि इसका इस्तेमाल बड़े कारोबारियों के साथ-साथ छोटे दुकानदार, रेहड़ी-पटरी वाले, ऑटो चालक और छोटे सेवा प्रदाता भी करते हैं। इसलिए अगर भविष्य में किसी तरह का नया शुल्क ढांचा बनाया जाता है, तो उसका असर कारोबार के आकार और भुगतान के प्रकार के हिसाब से अलग हो सकता है। एक तरफ UPI को आम लोगों के लिए आसान और कम लागत वाला बनाए रखना जरूरी है, वहीं दूसरी तरफ इतने बड़े पेमेंट नेटवर्क को सुरक्षित और मजबूत बनाए रखने के लिए लगातार निवेश भी चाहिए। यही वजह है कि UPI के भविष्य को लेकर बहस सिर्फ इस बात पर नहीं है कि ग्राहक से शुल्क लिया जाए या नहीं, बल्कि इस बात पर भी है कि पूरे सिस्टम की लागत को लंबे समय तक किस तरह संतुलित किया जाए।
UPI के सामने असली चुनौती क्या है?
भारत ने UPI के जरिए डिजिटल पेमेंट को बड़े पैमाने पर अपनाया है। अब चुनौती केवल ट्रांजैक्शन की संख्या बढ़ाने की नहीं, बल्कि इस पूरे सिस्टम को आर्थिक रूप से टिकाऊ बनाए रखने की भी है। भविष्य में UPI के बिजनेस मॉडल में किसी भी बदलाव का सबसे महत्वपूर्ण सवाल यही रहेगा कि पेमेंट की सुविधा आम लोगों के लिए कितनी सस्ती बनी रहती है और दूसरी तरफ बैंक, पेमेंट कंपनियां तथा तकनीकी संस्थाएं इस नेटवर्क में जरूरी निवेश कैसे जारी रखती हैं। इसलिए UPI पर होने वाली बहस को सिर्फ “चार्ज लगेगा या नहीं” तक सीमित करने के बजाय पूरे डिजिटल पेमेंट सिस्टम की लागत और उसके मॉडल के संदर्भ में समझना ज्यादा जरूरी है।